Czy firma budowlana może liczyć na kredyt w czasie kryzysu?

Czy firma budowlana może liczyć na kredyt w czasie kryzysu

Branża budowlana ma coraz większe problemy, a firmy budowlane muszą zmagać się z coraz większymi przeciwnościami. Ich kondycja nie jest najlepsza. Czy w takiej sytuacji mają jeszcze szansę na kredyt? Okazuje się, że jak najbardziej!

Dziś już nikt nie ma złudzeń, że gospodarka Polski jest w coraz większych tarapatach – inflacja ciągle rośnie i nie chce przyhamować, inwestycje gwałtownie spadły, a przedsiębiorcy muszą zmagać się z coraz większymi kosztami prowadzenia działalności oraz z silną presją płacową ze strony pracowników. Niektóre branże są w bardzo trudnej sytuacji. Należy do niej również branża budowlana, co wpływa na mniejsze możliwości finansowania zewnętrznego firm budowlanych. Zanim jednak przejdziemy do tej kwestii, trzeba przybliżyć w kilku słowach aktualną sytuację przedsiębiorców w naszym kraju, aby pokazać, w jakim otoczeniu biznesowym funkcjonują firmy budowlane.

Problemy zaczynają się często od zatorów płatniczych

Niestety, problemy wielu firm zaczynają się od zatorów płatniczych i nie jest to wcale zjawisko nowe. Już w 2021 roku co trzeci przedsiębiorca w Polsce skarżył się na nieuregulowane przez kontrahentów faktury (źródło: https://krd.pl/centrum-prasowe/raporty/2021/koronabilans-msp-vii-co-trzeci-przedsiebiorca-skarzy-sie-na-nieuregulowane-faktury). W tamtym czasie niesolidni partnerzy biznesowi tłumaczyli się głównie wpływem pandemii, a obecnie pretekstem stała się wojna w Ukrainie. Nic się nie zmieniło, zatory pozostały. Tymczasem w przypadku małej firmy wystarczy już jedna nieopłacona faktura na wysoką kwotę, żeby pojawiło się zagrożenie dla płynności finansowej takiego przedsiębiorstwa. Takie problemy nie są również obce przedsiębiorcom działającym w branży budowlanej.

Polski biznes zmaga się z długami

Kłopoty w biznesie często zaczynają się od zatorów płatniczych, a nierzadko kończą się gigantycznymi długami. O ile sami deweloperzy mają stosunkowo niskie zadłużenie (w KRD to niecałe 193 mln zł), o tyle gorzej mają się ich podwykonawcy. Ich długi są naprawdę olbrzymie i ciągle rosną (źródło: https://krd.pl/centrum-prasowe/informacje-prasowe/2022/deweloperzy-maja-male-dlugi-ich-podwykonawcy-olbrzymie). Do tego firmy budowlane coraz częściej nie chcą już brać nowych kontraktów, a wiele inwestycji planowanych jeszcze w 2021 roku jest dziś po prostu poniżej progu opłacalności dla przedsiębiorców. Coraz więcej ekspertów przewiduje nawet falę upadłości w budownictwie. To jednak nie wszystkie złe informacje dla branży budowlanej.

Jaka koniunktura w budownictwie w 2022 roku?

Z danych Głównego Urzędu Statystycznego opublikowanych pod koniec sierpnia 2022 roku wynika, że koniunktura w budownictwie jest coraz gorsza. Chociaż nie zmieniła się od lipca, to jednak spadła w porównaniu do wskaźników z czerwca 2022 roku. Jedynie 8% przedsiębiorców z branży budowlanej zadeklarowało poprawę koniunktury, a 23% dostrzegło jej pogorszenie (źródło: https://www.muratorplus.pl/biznes/raporty-i-prognozy/koniunktura-w-budownictwie-gospodarcza-sierpien-2022-aa-Da3o-FMr4-puty.html). Niestety, nawarstwiło się w tej branży wiele problemów. Z jednej strony dużym kłopotem stały się mocno drożejące materiały budowlane, a z drugiej coraz więcej firm sygnalizuje wzrost opóźnień płatności za wykonane roboty budowlano-montażowe. Do tego utrzymują się  niekorzystne prognozy dotyczące portfela zamówień w budownictwie. To tym bardziej niepokojące, że sezon letni jest zwykle dla tej branży okresem wzrostów, a w 2022 roku jest odwrotnie. Duży wpływ na tę sytuację ma także polityka i wojna w Ukrainie. Trzeba pamiętać, że pojawiły się w budownictwie braki kadrowe ze względu na to, że wielu pracowników z Ukrainy odeszło. To z kolei spowodowało wzrost opóźnień w realizacji inwestycji. Z powodu wojny pojawiły się również opóźnienia w dostawach materiałów budowlanych i surowców.

Czy firma budowlana ma szanse na kredyt w 2022 roku?

Czy w takiej niekorzystnej sytuacji i w czasach pogarszającej się koniunktury firmy budowlane mogą jeszcze liczyć na kredyt bankowy. Szczególnie w tej branży trudno przecież realizować inwestycje bez zewnętrznego finansowania. Banki rzeczywiście podchodzą dość ostrożnie do firm budowlanych i postrzegają całą tę branżę jako ryzykowną. Na szczęście nie oznacza to, że firmy budowlane nie mają szansy na kredyt. Niektóre banki nadal są skore do pożyczania pieniędzy branży budowlanej, chociaż może to być nieco droższe niż w przypadku innych branż.

Jak zatem znaleźć dobry kredyt dla firmy budowlanej? Najlepiej nawiązać współpracę z niezależnym doradcą kredytową. To osoba, która zna doskonale rynek kredytowy i oferty banków. Doradca nie tylko pomoże znaleźć atrakcyjną ofertę kredytu, ale i pomoże w załatwieniu wszelkich formalności związanych z kredytem dla firm.

Branża budowlana jest dziś w wyjątkowo trudnej sytuacji, a do tego mocno odczuła skutki wojny za naszą wschodnią granicą. Zwiększają się koszty prowadzenia działalności, a do tego rosną zatory płatnicze w budowlance. To wszystko sprawia, że branża budowlana jest postrzegana przez banki jako bardzo ryzykowna. Na szczęście część tych instytucji nadal udziela kredytów budowlance.
Czy kredytowanie prowizji jest legalne?

Czy kredytowanie prowizji jest legalne

Celem kredytowania prowizji jest osiągniecie dodatkowego dochodu dla banku. Bank naliczał odsetek od kwoty prowizji, przez co te naliczane odsetki należy uznać za ukrytą formę prowizji.  Wiec w treści umowy oraz w formularzu informacyjnym powinna znaleźć się informacje na temat faktycznych kosztów prowizji, czyli jej faktycznej wysokości oraz odsetek naliczonych od niej?

Bank mógł zrealizować założony zysk nie wykonując działań pozornych gdyby przyjął wyższą kwotę prowizji i nie naliczał od niej odsetek w trakcie spłaty kredytu. Bank wykazując prowizje w kwocie bez prowizji wprowadzał klienta w błąd tworząc iluzje że kredyt jest tańszy.

Kredytowanie prowizji może też powodować ominięcie art. 36a o kosztach poza odsetkowych. Gdyż maksymalny jej limit zostaje podwyższony o odsetki naliczone od nich i w ten sposób może zostać przekroczony próg.

Więcej na ten temat znajdziesz w artykule poświęconym sankcji kredytu darmowego https://lextio.pl/odsetki-od-kosztow-kredytu-a-sankcja-darmowego-kredytu/

Czy warto dywersyfikować źródła finansowania i jakie wybrać?

Czy warto dywersyfikować źródła finansowania i jakie wybrać

Dywersyfikacja to pojęcie, które w biznesie jest łączone z rodzajem produkcji, dostawców, odbiorców, dotyczy także rynków zbytu. W przypadku działalności inwestycyjnej przekłada się na portfel inwestycyjny, dzięki któremu można zróżnicować aktywa i zminimalizować ryzyko inwestycji. Jednak dywersyfikacja może także dotyczyć źródeł finansowania. Kryzys pandemiczny, wojna w Ukrainie oraz niezbyt dobra sytuacja gospodarcza kraju plus inflacja sprawiają, że wiele firm poszukuje alternatywnych źródeł finansowania.

Głównym problemem małych i średnich firm w pierwszym półroczu 2022 roku były spływające z dużym opóźnieniem płatności za faktury (29%). Dodatkowo 25% przedsiębiorstw narzekało na kłopoty z dostarczaniem na czas przez kontrahentów produktów lub usług.

Wśród czynników negatywnie wpływających na firmę 62% przedsiębiorców wymieniło wzrost kosztów prowadzenia działalności, 53% – zmiany w systemie podatkowym, 46% – pandemię a 33% – podwyżki stóp procentowych.

Aby zachować stabilność finansową firmy, 45% ankietowanych przedsiębiorców zrezygnowałoby z usług firm zewnętrznych, 24% zdecydowałoby się na zamrożenie pensji pracowników, 22% ankietowanych obniżyłoby jakość produktów lub usług, a 14% obniżyłoby wynagrodzenia zatrudnionych.

Prawie co piąty przedsiębiorca (18%) zadeklarował, że średnia wartość opóźnionych płatności za faktury wynosi od 5 tys. do 30 tys. zł. 15% ankietowanych, zgłosiło, że kwota wierzytelności za faktury w jego firmie wynosi 5 tys. zł (źródło: https://erif.pl/wp-content/uploads/ERIF-Raport-badanie-MSP.pdf). W tej sytuacji różne źródła finansowania stają się wręcz niezbędne.

Utrzymanie płynności finansowej

W dobie kryzysu wywołanego pandemią, wojną w Ukrainie i wzrostem kosztów prowadzenia działalności gospodarczej rozsądne zarządzanie finansami firmy jest niezbędne. Zaburzenia płynności finansowej w jednej firmie prowadzą do zatorów płatniczych i zaległości w płatnościach za faktury. Powiązania rynkowe sprawiają, że opóźnienia w płatnościach u jednego przedsiębiorcy przekładają się na kłopoty finansowe u jego kontrahenta itd.

Niebagatelne zatory płatnicze już dotykają wiele sektorów małych i średnich przedsiębiorstw, które systematycznie korzystają z faktur na długie terminy płatności jak branża budowlana czy transportowa. Niestety, przy tego typu operacjach, związanych z długim terminem płatności inflacja najczęściej pochłania część przewidywanego zysku firmy. Faktura wystawiona na początku roku z terminem płatności w połowie owego roku po kilku miesiącach jest warta kilka procent mniej.

Utrzymanie płynności finansowej firmy jest niezwykle istotne. Ważne, aby przedsiębiorca miał na nią bezpośredni wpływ. Zarządzanie finansami firmy wymaga od przedsiębiorcy nie tylko umiejętnego kontrolowania przepływów pieniężnych wewnątrz firmy, selekcji kontrahentów, ale także wyboru odpowiednich źródeł finansowania zewnętrznego. Na rynku jest wiele tego typu rozwiązań jak kredyty, pożyczki, finansowanie faktur oraz faktoring. Aby jednak nie doprowadzić firmę do kłopotów finansowych, najlepiej dywersyfikować zewnętrzne źródła finansowania.

Pożyczka – szybka gotówka na różne cele

Szybkie uzyskanie gotówki na różne cele umożliwiają pożyczki, które są łatwiej dostępne niż kredyty bankowe zwłaszcza dla firm z sektora małych i średnich przedsiębiorstw. Przed niedużymi firmami banki stawiają spore wymagania. Czasami są one tak rygorystyczne, że przedsiębiorcy nawet nie wnioskują o kredyt. Dodatkowo kredyty są udzielane na konkretne cele, co wymaga od przedsiębiorcy dyscypliny oraz czasu. Pożyczki natomiast często są udzielane przez instytucje prywatne, inne niż banki, które nie tylko nie mają dużych wymagań, ale do tego pożyczają środki bez określenia celu, w związku z czym firma może je spożytkować na różne wydatki lub na inwestycje.

Na polskim rynku dostępne są również tzw. pożyczki na finansowanie zakupów, które umożliwiają sfinansowanie konkretnych wydatków związanych z działalnością firmy. Usługa taka polega na tym, że pożyczkodawca przelewa środki bezpośrednio na konto sprzedającego towar, a firma kupująca materiały spłaca pożyczkę w ratach. Transakcja przyspiesza realizację zakupu, a firma szybko otrzymuje towar i zyskuje na czasie. Przedsiębiorcy mogą również skorzystać z pożyczki przeznaczonej na sfinansowanie podatków i składek ZUS. To rozwiązanie może pomóc małym i średnim firmom przetrwać trudny okres adaptacji do zasad Polskiego Ładu, który spowodował podwyższenie kosztów związanych z prowadzeniem działalności.

Faktoring – ochrona przed inflacją

Faktoring jest alternatywą dla kredytu obrotowego, z którego często korzystają małe  i średnie firmy. W tej formie finansowania przedsiębiorca wystawia faktury z odroczonym terminem płatności, a firma faktoringowa płaci mu za nie wcześniej, czyli przed określonym terminem. Odbiorca faktury spłaca wierzytelność w terminie bezpośrednio do firmy faktoringowej. Faktoring pomaga w utrzymaniu płynności finansowej, a dodatkowo nie generuje długu i zatorów płatniczych. Usługa ta chroni również przed inflacją, ponieważ przedsiębiorca otrzymuje pieniądze i może je wykorzystać na inne cele, jednocześnie zabezpieczając się przed przewidywanym spadkiem  ich wartości w przyszłości.

Dywersyfikacja źródeł finansowania

Dywersyfikacja, czyli korzystanie z dwóch źródeł finansowania może przedsiębiorcy przynieść dodatkowe korzyści. Połączenie pożyczki i faktoringu może być istotne w optymalizacji kosztów obsługi finansowania zewnętrznego. W niektórych przypadkach dla firmy sam faktoring może okazać się niewystarczający. W sytuacji, gdy faktura nie zostanie wystawiona lub zostanie wystawiona na niższą kwotę, wtedy przedsiębiorca otrzyma mniej gotówki, która może nie wystarczyć na utrzymanie płynności finansowej. W razie potrzeby firma może uzupełnić braki finansowe pożyczką. Ta jest droższa niż faktoring, jednak korzystanie z obu źródeł finansowania pozwala na uśrednienie kosztów uzyskania kapitału obrotowego. Warto pamiętać, że pożyczka będzie księgowana jako zobowiązanie, a faktoring znajdzie się w aktywach. Dywersyfikacja źródeł finansowania wpłynie pozytywnie na bilans, ocenę przedsiębiorstwa oraz zmniejszenie wskaźnika zadłużenia.

Wysoki kapitał obrotowy oraz zdywersyfikowane źródła finansowania stanowią dla firmy poduszkę bezpieczeństwa, który umożliwia zachowanie płynności finansowej oraz przetrwanie trudniejszego okresu, np. związanego z wprowadzeniem Polskiego Ładu czy inflacją. Korzystając z różnych form  finansowania, firma jest lepiej przygotowana na różnego rodzaju sytuacje rynkowe.

Artytuł powstał we współpracy z https://faktoring.biz


Gdzie szukać informacji na temat licytacji komorniczych?

Jak kupić mieszkanie od komornika?

Czy jest to opłacalne? Jak wygląda procedura? Jak się do niej przygotować? Czy mieszkanie lub dom pokomorniczy może być okazją czy pułapką? Gdzie szukać informacji o licytacji komorniczej?


Szukasz dobrej inwestycji? A może chcesz kupić mieszkanie nawet kilkanaście procent taniej niż na wolnym rynku? Jeżeli tak, to przeczytaj uważnie ten artykuł.


Ile mniej zapłacę za nieruchomość od komornika?


Mieszkanie, dom lub inną nieruchomość można nabyć w drodze aukcji komorniczej. Ceny takich nieruchomości są różne. Ciężko oszacować, ile zaoszczędzicie na takiej operacji. Zwłaszcza, że pod względem formalny mnie jest ona wcale prosta. Warto się do tego dobrze przygotować. A czy jest to faktycznie taka okazja cenowa? To zależy od wielu czynników. Przy nieruchomościach relatywnie niedrogich, jest to mniej opłacalne, przy droższych inwestycjach można kupić nieruchomość nawet do dwudziestu procent taniej niż na wolnym rynku! Powodem jest oczywiście okoliczność, że nie każdy może sobie pozwolić na przystąpienie do licytacji droższych nieruchomości, gdzie jest wyższe wadium. Oczywiście, te 15-20%, to tylko szacunkowa wartość oszczędności. Może być ona również większa lub mniejsza, nie ma reguły.

Gdzie szukać mieszkania od komornika?


Wiele osób zastanawia się od czego zacząć? Gdzie szukać sprawdzonych, rzetelnych informacji na temat licytacji komorniczych. Odpowiedź jest prosta – informacje o wszystkich licytacjach komorniczych w całym kraju znajdują się pod adresem: https://licytacje.komornik.pl/. Serwis działa od 2008 roku, a prowadzi go Krajowa Rada Komornicza. Znajdują się tam informacje o licytacjach z podziałem na kategorie. Prowadzenie serwisu wynika z obowiązku ustawowego, a konkretnie z art. 955 Kodeksu postępowania cywilnego:

Obwieszczenie o licytacji należy co najmniej dwa tygodnie przed jej terminem ogłosić publicznie na stronie internetowej oraz tablicy ogłoszeń sądu sprawującego nadzór nad egzekucją z nieruchomości, w lokalu organu gminy właściwego ze względu na miejsce położenia nieruchomości oraz na stronie internetowej Krajowej Rady Komorniczej.


Na wniosek strony, komornik może zamieścić ogłoszenie o licytacji w innym medium w regionie. Co więcej, w obwieszczeniu muszą znaleźć się informacje o: oznaczeniu nieruchomości, cenie szacunkowej, cenie wywoławczej, czasie i miejscu licytacji oraz o wysokości rękojmi, jaką powinien wpłacić licytant (wadium).

Informacje mogą być również ogłaszane na stronach sądów rejonowych i urzędów gminy.

Jak przystąpić do licytacji nieruchomości od komornika?


Licytacja komornicza, to raczej bezpieczna metoda kupowania nieruchomości, ale musisz zawsze samodzielnie zweryfikować jej stan prawny i faktyczny oraz powinieneś pamiętać o terminach, ponieważ są krótkie i zawiłe.

Jak zweryfikować stan prawny nieruchomości?

Aby móc dokonać weryfikacji stanu prawnego i faktycznego, osoba zainteresowana musi przystąpić do licytacji i uzyskać potwierdzenie złożenia takiego oświadczenia woli.

Dokonać tego można w następujący sposób. Po pierwsze należy wyszukać nieruchomość, następnie udać się do komornika i wpłacić wadium. Komornik wyda wówczas zaświadczenie o przystąpieniu do licytacji, a wtedy można już  udać się do Sądu rejonowego, do wydziału ksiąg wieczystych. Numer księgi wieczystej poda Wam komornik. A jeżeli nie chcecie płacić jeszcze wadium przed sprawdzeniem księgi wieczystej, to możecie skorzystać z pomocy portali płatnych, które ułatwiają podanie numeru księgi opierając się wyłącznie na adresie danej nieruchomości.


Księgi wieczyste składają się z czterech działów. Można je przeglądać bezpłatnie, a ich treść cieszy się rękojmią wiary publicznej. Najważniejsze są działy III i IV.

  • I Dział – to oznaczenie nieruchomości,
  • II Dział – właściciel lub użytkownik wieczysty,
  • III Dział – prawa na nieruchomości, czyli wszelkiego rodzaju roszczenia wobec niej, jak użytkowanie, najem wpisany do Księgi wieczystej, służebność,
  • IV Dział – hipoteka.


Czym jest wadium?


Wadium to kwota, która stanowi zabezpieczenie, że osoba przystępująca do licytacji w razie wygranej wpłaci kwotę wylicytowaną. Polega to w praktyce na tym, że na rachunek kancelarii komorniczej wpłaca się określoną w obwieszczeniu kwotę. Kwota wadium musi być oznaczona, wynika to z treści art. 955 k.p.c.

Wadium w razie niewylicytowania przedmiotu podlega zwrotowi. Natomiast trzeba pamiętać, że wyższe wadium ogranicza udział osób trzecich, które sztucznie podbijałyby cenę na licytacji.


Czy można kupić mieszkanie pokomornicze na kredyt?


Oczywiście, że tak, można kupić mieszkanie, dom lub inną nieruchomość wylicytowaną na aukcji komorniczej finansując je kredytem.

Trzeba pamiętać jednak, że co do zasady termin na wpłacenie kwoty wylicytowanej wynosi 30 dni. Należy więc wcześniej po uzyskaniu zaświadczenia od komornika o przystąpieniu do licytacji zgłosić się do banku i uzyskać tak zwaną promesę kredytu. Jest to forma przyrzeczenia przez bank, że w razie wygrania licytacji udzieli nam kredytu do wysokości określonej w promesie. Jest to bardzo ważne!


Po wygranej licytacji należy dostarczyć do banku takie dokumenty, jak:

  • numer księgi wieczystej nieruchomości,
  • protokół licytacji,
  • postanowienia o przebiciu w przypadku licytacji wraz z podaniem terminu zapłaty, numeru rachunku bankowego, na który ma być dokonana wpłata.


Czy zakup nieruchomości od komornika opłaca się?


Zdecydowanie jest to możliwość zakupu nieruchomości, którą warto rozważyć. Zwłaszcza
w sytuacji, kiedy bardzo liczymy pieniądze i chcemy zaoszczędzić. Minusem jest mały wybór takich nieruchomości, stres związany z licytacją i nieco więcej formalności. Natomiast, jeżeli licytujemy mieszkanie o wartości rynkowej około 400 000 zł, to przy odrobinie szczęścia można zaoszczędzić nawet 60 000 zł, a może i więcej. Więc analizując jedynie aspekt finansowy, jest to opłacalne.

A teraz nie zwlekajcie, bo już wiecie, gdzie szukać informacji na temat licytacji komorniczych!


Doradca finansowy a pośrednik finansowy – jaka jest różnica?

Doradca finansowy a pośrednik finansowy – jaka jest różnica

Klasyfikacja zawodu w Krajowym standardzie kompetencji zawodowych pośrednika finansowego oraz doradcy finansowego i ich zadania.

Większość osób nie odróżnia zawodu doradcy finansowego od zawodu pośrednika finansowego.

Posługowie się tytułem doradcy wymaga wiedzy, kompetencji i umiejętności. Często pośrednicy nazywają się doradcami. Pośrednik finansowy a doradca finansowy to dwa różne standardy, dwie różne kompetencje, dwa różne zakresy czynności.

Aby zrozumieć tą różnicę, należy zajrzeć do Krajowego standardu kompetencji zawodowych:

Pośrednik finansowy (numer w Krajowym standardzie kompetencji zawodowych 331103) ma za zadanie pośredniczyć w produkcie finansowym.

Pośrednik finansowy oferuje klientom produkty i usługi różnych instytucji finansowych. Pośrednik finansowy jest zawodem o charakterze usługowym. Celem pracy pośrednika finansowego jest wyszukiwanie i oferowanie klientowi najlepszych dla niego produktów finansowych, spośród oferty dostępnej na rynku. Przeprowadza on badanie potrzeb i możliwości finansowych klientów, analizuje tendencje rynkowe i informuje potencjalnych klientów o warunkach i perspektywach rynków finansowych. Działa w celu powiększania i zabezpieczenia majątku klientów. Doradza i uczestniczy w negocjacjach dotyczących warunków wzajemnych świadczeń: struktury kredytów, lokowania akcji i obligacji na rynku finansowym, wskazuje możliwości do zawarcia umowy, kontaktuje się ze stronami transakcji. Pośrednik finansowy rejestruje i przekazuje stronom transakcji zlecenia, wnioski oraz inne dokumenty finansowe dotyczące transakcji, w której pośredniczy. Tworzy bazę ofert produktów i usług finansowych na podstawie podpisanych umów współpracy z wieloma instytucjami finansowymi.

https://psz.praca.gov.pl/rynek-pracy/bazy-danych/klasyfikacja-zawodow-i-specjalnosci/wyszukiwarka-opisow-zawodow//-/klasyfikacja_zawodow/zawod/331103?p_p_lifecycle=2&p_p_state=exclusive&p_p_resource_id=pdf&p_p_cacheability=cacheLevelPage&_jobclassificationportlet_WAR_nnkportlet_targetExtension=pdf

Doradca finansowy (numer w Krajowym standardzie kompetencji zawodowych 241202) – pracuje z wyobraźnią finansową klienta – pokazuje, jakie są skutki podejmowanych decyzji finansowych, skorzystania z określonych rozwiązań.  Pokazuje także jak to wpływa na inne aspekty życie. Doradca wykonuje plany finansowe, które pokazują konsekwencja podjętych działań. A sam doradca nie musi pośredniczyć w sprzedaży produktów.

Doradca finansowy sporządza plany finansów osobistych dedykowane dla danego klienta na podstawie wyników przeprowadzonej analizy jego sytuacji życiowej i finansowej, uwzględniając dostępne na rynku produkty i usługi finansowe. Celem jego działalności jest ochrona majątku i bezpieczeństwo finansowe klienta.


Gdzie znajdę listę certyfikowanych doradców finansowych?


Instytucji zrzeszających doradców finansowych w Polsce jest dwie. Zdobycie kompetencji doradcy finansowego wymaga odbycia stosowanych szkoleń, a także zaliczenia egzaminu z wynikiem pozytywnym.

Poziomów certyfikacji są trzy:

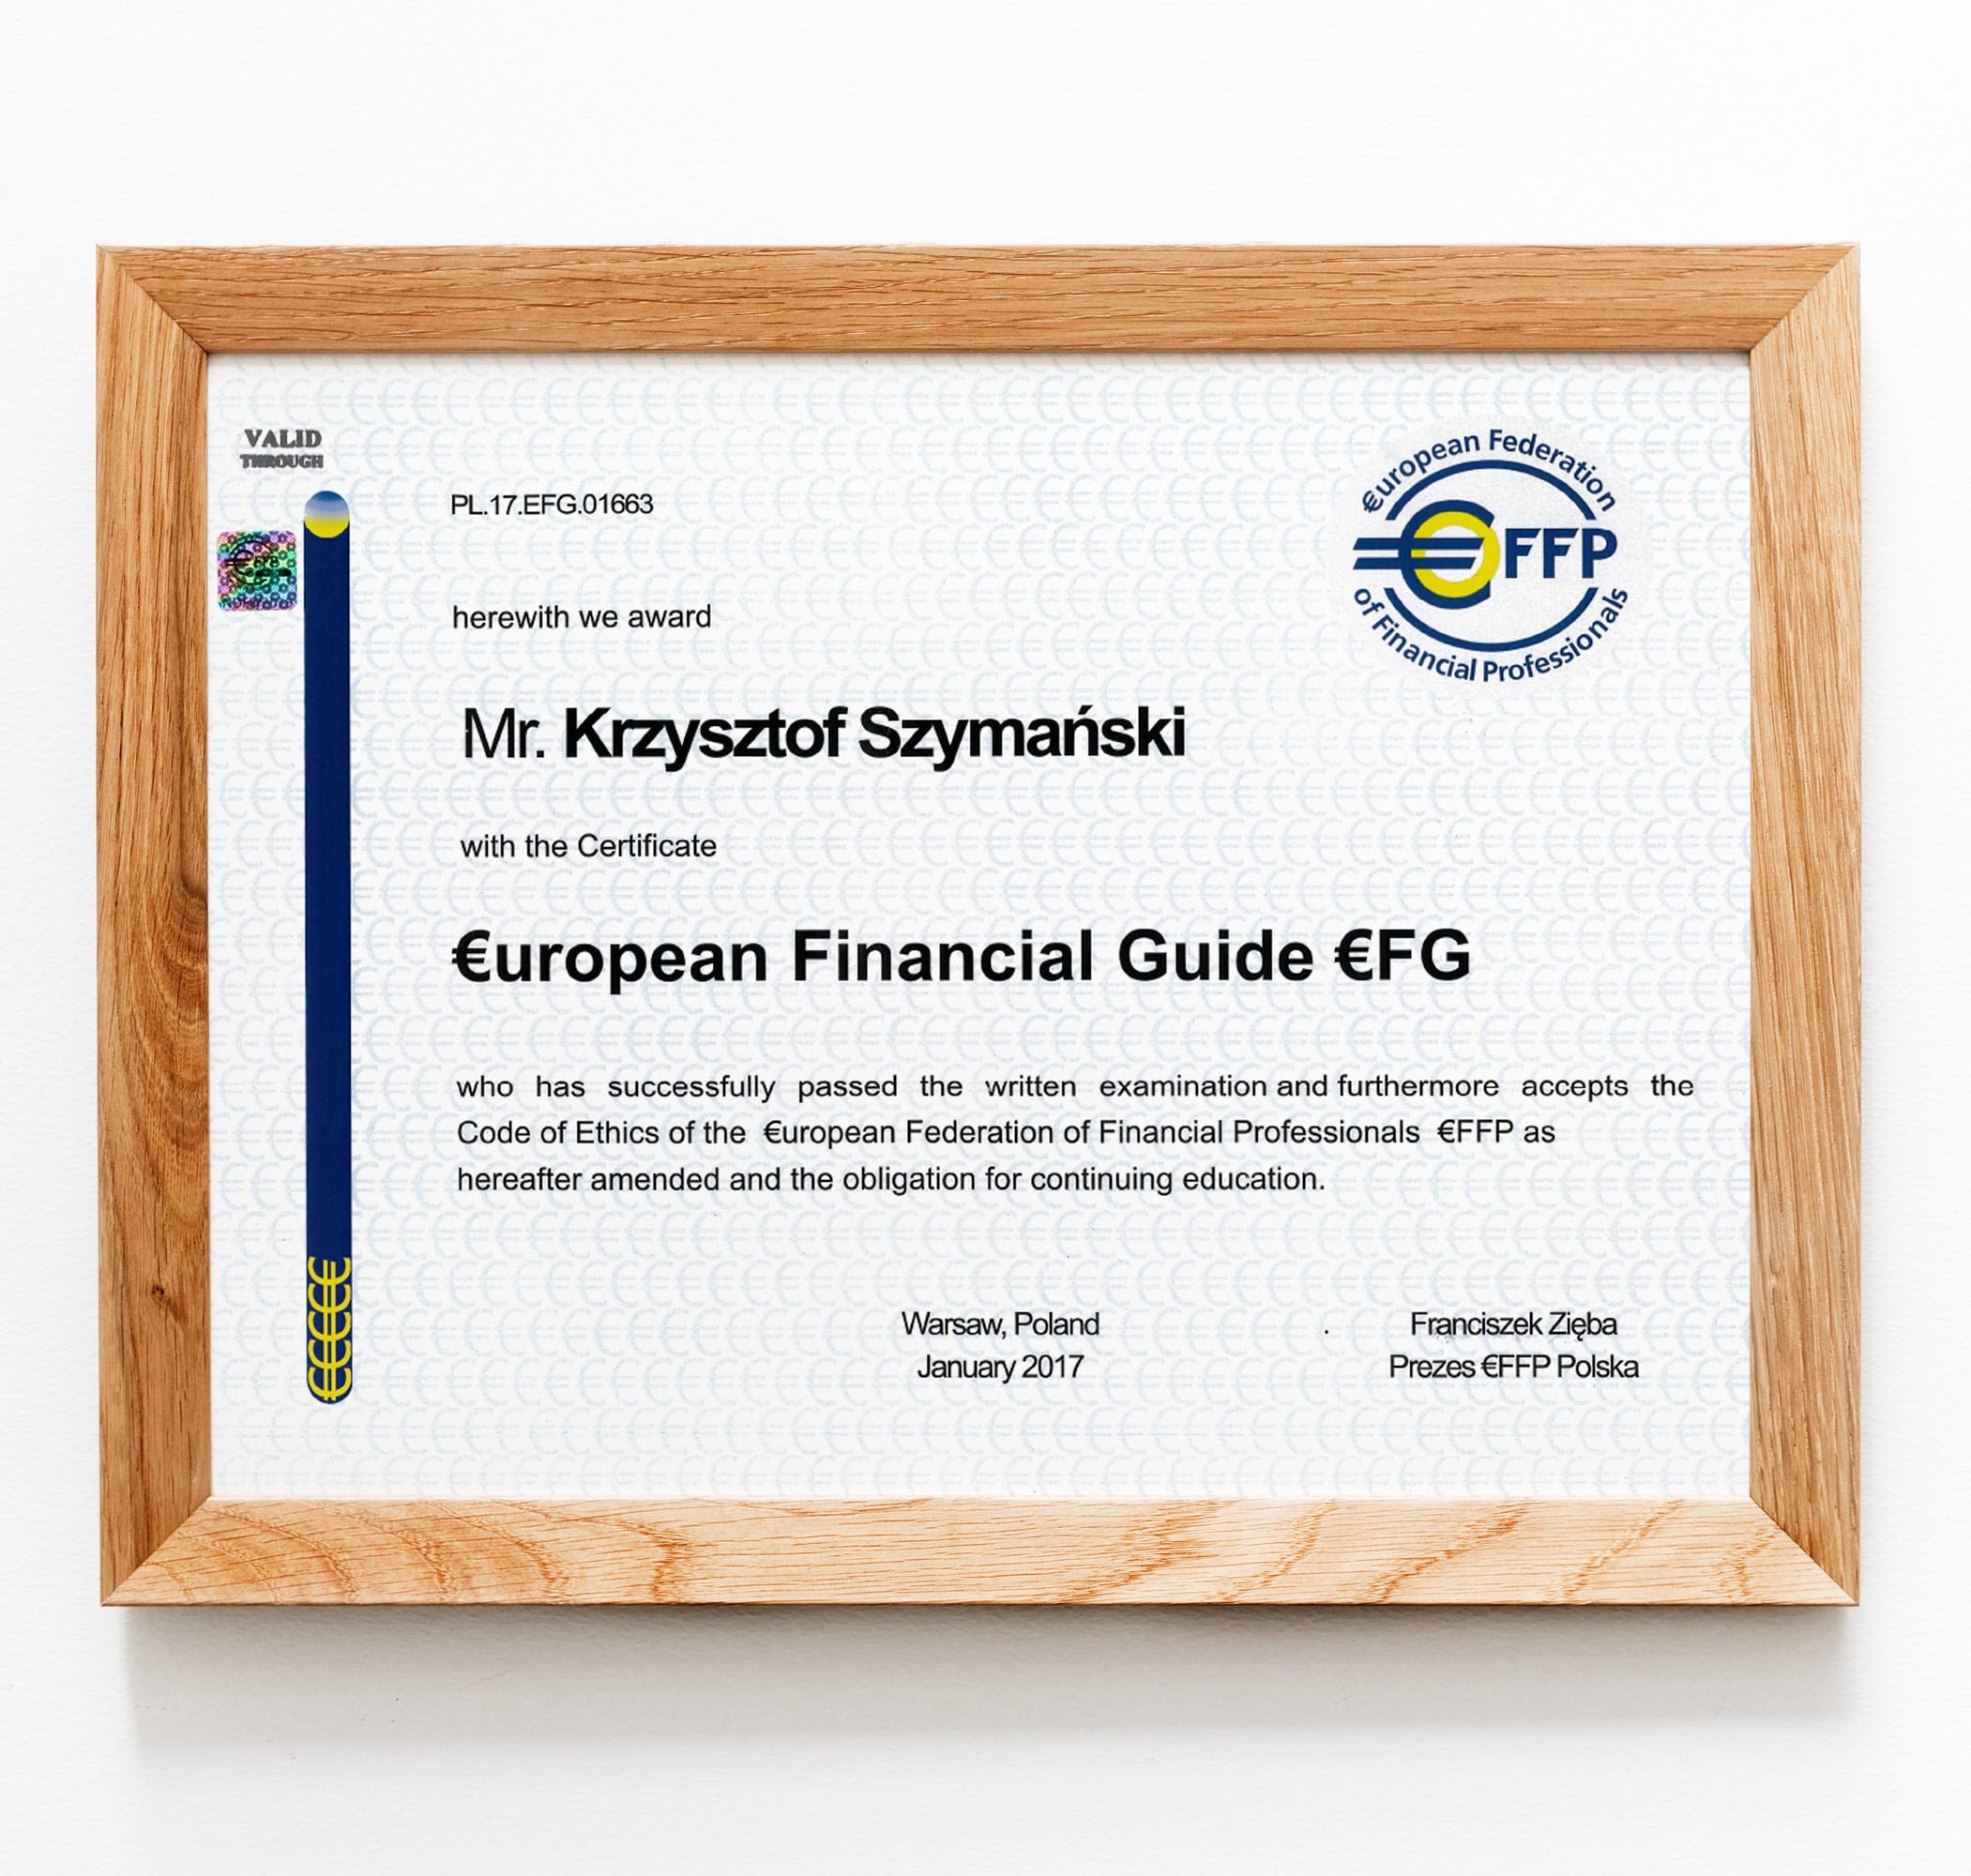
1 poziom- EFG® European Financial Guide
2 poziom- EFC® European Financial Consultant
3 poziom- EFP® European Financial Plannerekspert kredytowy kredyty hipoteczne


Listę certyfikowanych doradców finansowych możemy znaleźć na stronach instytucji certyfikujących doradców.

European Federation of Financial Professionals Polska –  spis doradców znajdziesz https://effp.pl/lista-doradcow/

Fundacja na rzecz Standardów Doradztwa Finansowego – spis doradców znajdziesz https://efpa.pl/rejestr-certyfikowanych-doradcow-efpa/


Czy doradców finansowych obowiązuje kodeks etyki?


European Federation of Financial Professionals Polska co daje rękojmie posiadanej przez te osoby wiedzy, a także obliguje ich do etycznego zachowania. Członkostwo w organizacji zrzeszającej obliguje osoby do etycznego zachowania.

Certyfikowany doradca finansowy powinien przestrzegać zasad etyki:

  1. Uczciwość
  2. Poufność
  3. Obiektywność
  4. Neutralność
  5. Kompetencja
  6. Profesjonalizm

Zasady etyki Europejskiej Federacji Doradców Finansowych znajdziesz pod adresem:

https://effp.pl/wp-content/uploads/2016/04/kodeks-etyczny.pdf


Posługiwanie się tytułem doradcy zgodnie z Ustawą z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami.

Warto także zajrzeć do Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami do Rozdziału 3 Świadczenie usług doradczych.

Art. 25.

  1. Usługi doradcze dotyczące kredytów hipotecznych mogą być świadczone wyłącznie przez kredytodawcę, pośrednika kredytu hipotecznego oraz agenta.
  2. W przypadku gdy usługi doradcze oferowane konsumentowi są świadczone przez kredytodawcę, powiązanego pośrednika kredytu hipotecznego lub agenta powiązanego pośrednika kredytu hipotecznego, podmioty te nie mogą używać w firmie (nazwie) oraz dla określenia działalności lub w reklamie określeń „doradca” lub „doradztwo”.
  3. W przypadku gdy usługi doradcze oferowane są konsumentowi przez pośrednika kredytu hipotecznego niebędącego powiązanym pośrednikiem kredytu hipotecznego lub jego agenta, którzy nie otrzymują od kredytodawcy prowizji lub innych wynagrodzeń w formie pieniężnej lub innej uzgodnionej formie korzyści finansowej, podmioty te mogą używać w nazwie oraz dla określenia działalności lub reklamy określenia „niezależny doradca”.

Stosowny rejestr prowadzi KNF prowadzi rejestr Pośredników kredytowych i instytucji pożyczkowych, w którym znajdziemy pośredników kredytu hipotecznego, pośredników kredytu gotówkowego. Rejestr ten możemy znaleźć pod adresem: https://rpkip.knf.gov.pl/index.html?type=RPH


Na czym zarabia doradca finansowy?


Doradca finansowy zarabia na tworzeniu planów finansowych. Sprzedaż produktów finansowych może, ale nie musi być dodatkiem do głównego jego honorarium. Pośrednictwo finansowe to zupełnie inna usługa.


Czy pośrednik pobiera opłatę za pomoc przy wyborze kredytu?


Mówi się, że usługi ekspertów kredytowych są bezpłatne. I tak i nie. Wszytko jest uzależnione od modelu współpracy czy też nakładów pracy. Pośrednik może nie brać wynagrodzenia zwłaszcza w przypadku produktów, na których pośrednictwo ma podpisaną umowę przeważnie przez agenta lub tez indywidualnie. Coraz częściej jednak pośrednicy podpisują umowy z agentami, którzy to negocjują z bankami lepsze stawki prowizyjne dzięki efektowi skali i ci następnie dzielą się pieniędzmi z pośrednikami. Jednak nie wszystkie banki (zwłaszcza te małe oraz spółdzielcze) nie płaca pośrednikom za polecanie uch produktów kredytowych wtedy to przeważnie pośrednik wystawia klientowi fakturę po wcześniejszych uzgadnianiach lub podpisaniu umowy na usługi finansowe.  Przeważnie jednak pośrednik stara się kierować klienta do instytucji, w której dostaje wynagrodzenie, gdyż dla wielu pośredników jest niezręczne, aby brać od klienta pieniądze za finalizację kredytu.

Należy jednak zdać sobie sprawę, że nie każdy bank wynagradza pośrednika finansowego za pozyskanie klienta stąd może okazać się, że pośrednik finansowy zwłaszcza w obszarze kredytów dla firm może pobierać opłatę za pomoc w pozyskaniu finansowania. Często pozyskanie finansowania wiąże się ze stworzeniem biznesplanu czy też prognoz finansowych. Tego typu czynności są każdorazowo płatne i wymagają znaczącego nakładu pracy i eksperckiej wiedzy.

W przypadku produktów hipotecznych banki proponują zbliżone stawki wynagrodzenia i większość pośredników kredytowych kieruje się dobrem klienta, bo liczy na późniejsze polecenia. Jednak w niektórych przypadkach banki mogą premiować pośredników za sprzedaż kosztowniejszego dla klienta rozwiązania – wyższej prowizji czy dodatkowego ubezpieczenia.  Są też takie banki proponują jedną płaską stawkę bez względu na to na jaką. Przeważnie wynagrodzenie od banku w przypadku kredytów hipotecznych waha się w przedziale od 1,3 do 2% kwoty uzyskanego kredytu. I rzadko jest to więcej lub mniej.

Często nie ma możliwości udzielenia kredytu klientowi, bo są jakieś przeciwskazania dlatego w takich przypadkach klient musi przygotować się do kredytu. Pośrednik może np. zasugerowanie rozmowy z pracodawcą o zmianie rodzaju umowy na taką, która będzie na czas nieokreślony czy też wcześniejszą konsolidację kredytu w celu zmniejszenia zobowiązań i zwiększenia zdolności kredytowej — może być usługą ekstra płatna. Gdyż pośrednik, który pomaga przygotować się do kredytu nigdy nie ma pewności, że klient weźmie za kilka miesięcy kredyt właśnie u niego.

Są usługi dodatkowe jak np. czyszczenie baz kredytowych, które często pośrednik wykonuje razem z prawnikiem – jest to usługa płatna i mało który pośrednik wie, jak taką operację technicznie przeprowadzić.


Jak wybrać doradcę finansowego?


  1. Sprawdź rekomendacje, zapytaj o rekomendacje.
  2. Zapytaj/sprawdź jak długo ktoś zajmuje się tą profesją.
  3. Zapytaj się, czy osoba, która proponuje Ci rozwiązanie pozjada jakieś certyfikaty kompetencji – przynależność do stowarzyszeń obliguje kodeksem etycznym.
  4. Sprawdź, czy jest aktywna w internecie, edukuje – jeśli tak znaczy, że jest fachowcem.